Leasing sau credit auto pentru o mașină second hand: ce diferențe contează cu adevărat

Foto de CHUTTERSNAP pe Unsplash
De ce contează alegerea corectă a finanțării
Tot mai multe mașini rulate ajung pe piața din România, iar o parte semnificativă dintre ele sunt cumpărate prin finanțare, nu cu bani gheață. Piața de second hand a continuat să crească și în 2025: în primele zece luni ale anului au fost înmatriculate pentru prima dată în România 298.598 de autoturisme rulate, cu peste 10% mai multe decât în aceeași perioadă din 2024. Într-un asemenea context, întrebarea „leasing sau credit auto?” devine relevantă pentru orice cumpărător care nu plătește integral din start.
Deși ambele soluții permit achiziționarea unei mașini prin plăți eșalonate în timp, mecanismele juridice și financiare din spatele lor sunt diferite, iar alegerea greșită poate costa bani în plus sau poate limita ce poți face cu mașina pe durata contractului.
Cum funcționează creditul auto pentru o mașină second hand
Creditul auto este un împrumut bancar (sau de la un IFN) prin care cumperi mașina și devii proprietar din prima zi, chiar dacă mai ai rate de plătit. Practic, banca îți dă banii, tu plătești vânzătorul, iar mașina rămâne garanție pentru împrumut, de obicei printr-o ipotecă mobiliară înscrisă la Arhiva Electronică de Garanții Reale Mobiliare.
Costul unui credit se compară prin DAE (Dobânda Anuală Efectivă), indicator care include dobânda, comisioanele și alte costuri asociate, exprimat ca procent anual din suma împrumutată. Cu cât DAE este mai mic, cu atât creditul este mai ieftin per total, chiar dacă rata lunară pare similară cu a altei oferte.
Avantajul principal al creditului este libertatea: poți vinde, moderniza sau folosi mașina cum vrei, atât timp cât respecți obligațiile din contractul de credit și ipoteca rămâne activă până la achitarea integrală.
Cum funcționează leasingul pentru o mașină rulată
La leasingul financiar, lucrurile stau altfel: compania de leasing cumpără mașina și rămâne proprietară pe toată durata contractului, iar tu ai doar dreptul de folosință, plătind un avans și rate lunare. Proprietatea trece la tine abia la final, după achitarea valorii reziduale stabilite prin contract.
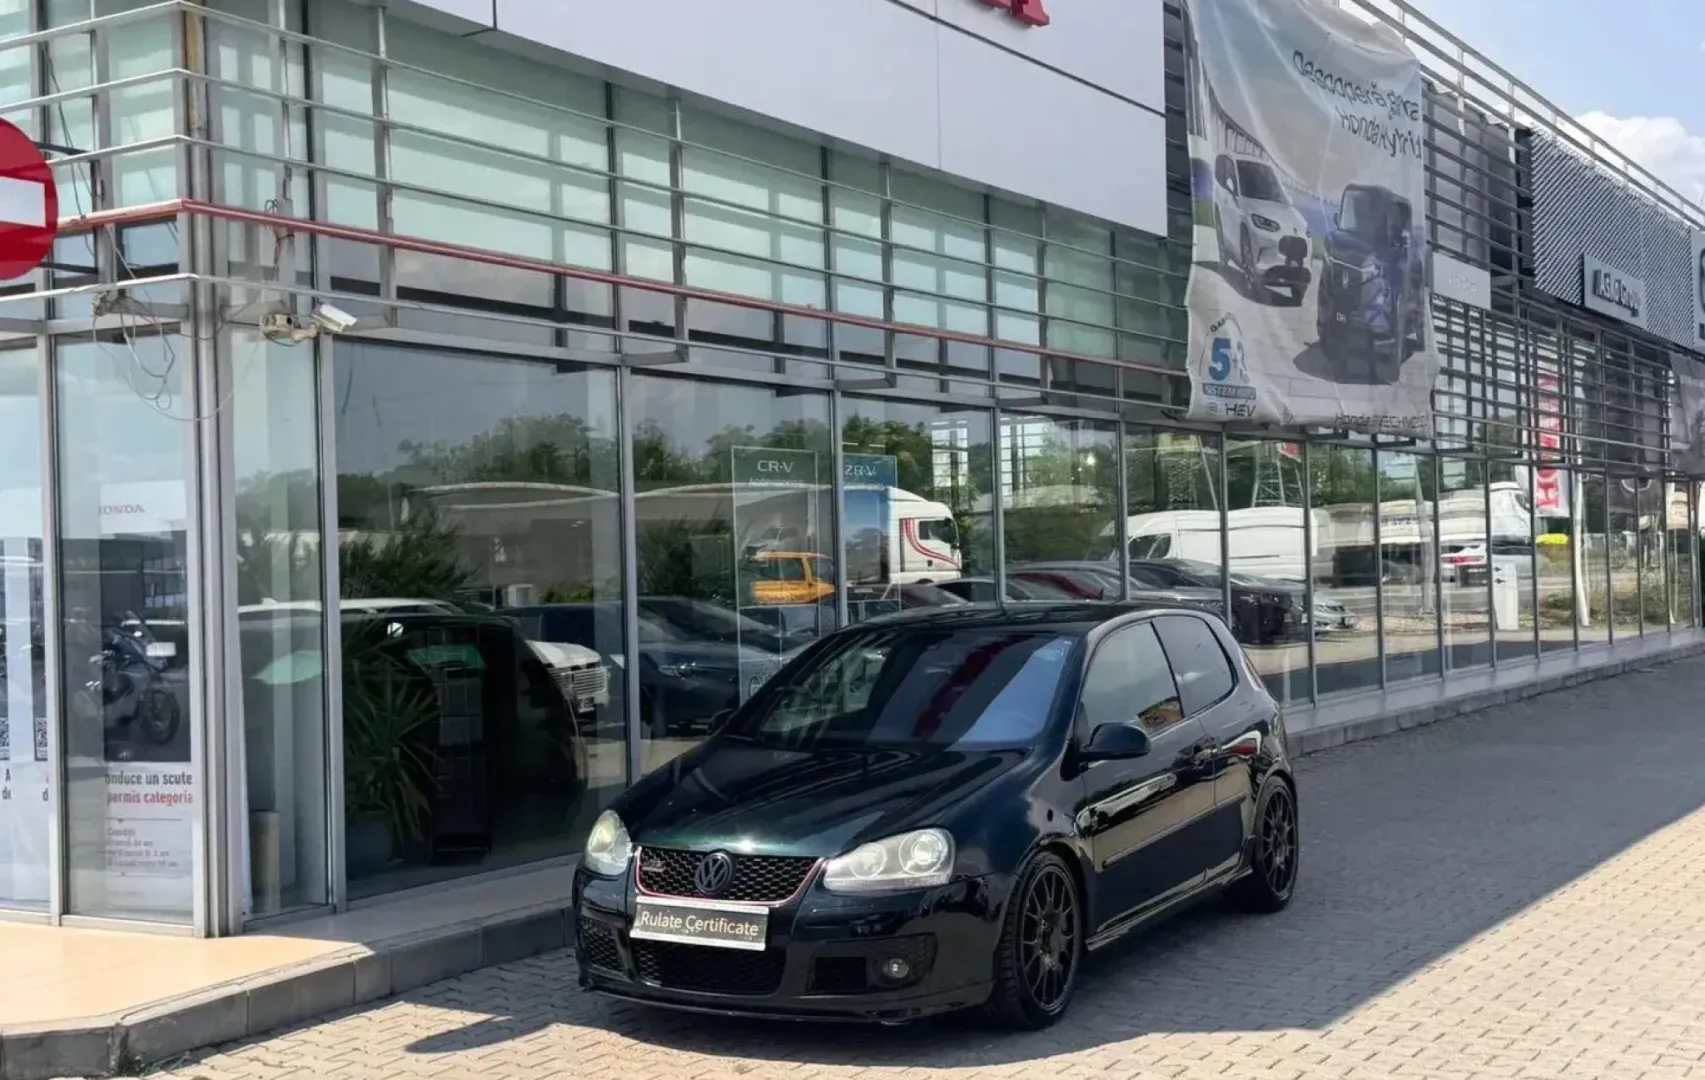
Pentru un exemplu concret de ordin de mărime, pentru un Volkswagen Golf second-hand evaluat la 13.000 euro finanțat prin leasing financiar, avansul poate fi de aproximativ 2.000 euro, cu rate lunare fixe în jur de 220 euro. Cifrele variază însă de la un finanțator la altul și în funcție de vechimea și kilometrajul mașinii.
Leasingul este frecvent ales de persoane fizice autorizate sau firme, tocmai pentru avantajele fiscale legate de deducerea TVA și a cheltuielilor, în timp ce persoanele fizice care vor rapid actul de proprietate pe numele lor se orientează, de regulă, spre credit.
Diferențele esențiale, pe scurt
- Proprietatea: la credit ești proprietar din prima zi (cu ipotecă asupra mașinii); la leasing, proprietar este finanțatorul până la ultima rată.
- Avansul: leasingul implică, de obicei, un avans clar stabilit de la început; unele credite auto pot avea avans mai mic sau chiar zero, în funcție de bancă și de profilul clientului.
- Destinația: creditul auto poate fi accesat mai simplu de persoane fizice; leasingul financiar este frecvent ales de PFA-uri și firme pentru deducerile fiscale.
- Flexibilitatea: proprietarul unei mașini cumpărate prin credit poate dispune de ea mai liber; la leasing, orice modificare majoră sau înstrăinare necesită, de regulă, acordul finanțatorului.
- Documentația: creditul auto presupune de obicei un proces standard de analiză a veniturilor; leasingul pentru firme cere situații financiare solide și dovada activității curente.
Costurile reale: nu te uita doar la rata lunară
Diferența dintre două oferte de finanțare nu se vede corect doar din rata lunară, ci din costul total al banilor împrumutați. La credit, acest cost se reflectă în DAE, care include dobânda și comisioanele și permite comparații corecte între bănci și IFN-uri. La leasing, pe lângă dobândă, trebuie analizate atent avansul, valoarea reziduală și eventualele comisioane de administrare sau de reziliere anticipată.
Un alt aspect important: dobânzile la creditele auto tind să fie mai mici decât la creditele de nevoi personale, tocmai pentru că mașina servește drept garanție a împrumutului, ceea ce reduce riscul perceput de finanțator. Această garanție reală este motivul pentru care ratele fixe și predictibile sunt un avantaj des întâlnit la creditul auto clasic.
Verificări obligatorii înainte de finanțare, indiferent de variantă
Fie că alegi leasing, fie credit, mașina second hand trebuie verificată temeinic înainte de semnarea oricărui contract. Este recomandat să verifici situația juridică și istoricul autovehiculului: prin Arhiva Electronică de Garanții Reale Mobiliare poți afla dacă mașina figurează deja ca garanție pentru un alt împrumut, iar prin Registrul Auto Român poți consulta informații despre istoricul tehnic al acesteia.
Pe lângă aceste verificări, asigură-te că mașina are ITP valabil și că poți încheia sau prelua o poliță RCA fără probleme, mai ales dacă vehiculul a fost adus din import recent — un fenomen tot mai frecvent pe piața românească din ultimii ani.
Pentru cine se potrivește fiecare variantă
Dacă ești persoană fizică, vrei să devii proprietar rapid și cauți un proces de finanțare cu documentație relativ simplă, creditul auto este, de regulă, soluția mai potrivită. Majoritatea dealerilor și platformelor de finanțare oferă acest tip de credit ca opțiune standard pentru cumpărătorii individuali.
Dacă în schimb cumperi mașina pe firmă sau ca PFA și vrei să beneficiezi de deduceri fiscale legate de TVA și cheltuieli, leasingul financiar poate reduce costul real al achiziției pe termen lung, chiar dacă proprietatea deplină vine abia la final de contract.
Concluzie: alege în funcție de nevoie, nu doar de rata lunară
Nu există un răspuns universal valabil pentru toată lumea — leasingul și creditul auto rezolvă nevoi diferite. Înainte de a semna orice contract de finanțare pentru o mașină second hand, compară DAE-ul real al ofertelor, citește clar clauzele despre avans și valoare reziduală, și verifică întotdeauna istoricul juridic și tehnic al vehiculului. O decizie informată azi te scutește de costuri neplăcute peste câțiva ani.